
全球政策倒向新能源加快能源转型,力促经济绿色可持续发展。在经历了2020 年新冠疫情对世界经济以及生命的重大打击后,全球重新重视了卫生健康、生态环境、气候突变等领域对人类社会的挑战。加强绿色经济可持续发展,合力共同建设清洁美丽地球成为各国共识。


能源金属新周期-能源金属钴
庆涌资产孟成龙 2020-12-30
本文章926阅读
能源金属钴的需求进一步扩大:
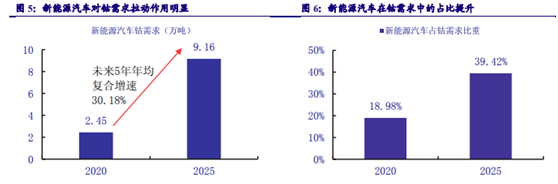
钴应用于新能源汽车动力锂电池正极材料中的关键原材料。在新能源汽车发展的大势所趋下,钴已成为全球极为重要的能源金属资源。在新能源汽车的拉动下,预计新能源汽车对钴的需求将从 2020年的 2.45 万吨增长至2025年的 9.16 万吨,未来 5 年年均复合增长率为 30.18%,新能源汽车在钴需求中的占比也将从2020年的 18.98%提升至2025年的39.42%。
量价关系下的产量收缩新增产能放缓:
1、价格压力下,上游钴矿山产出下滑。
在经历了 2018-2019年近 2 年的调整,钴价下滑至历史底部附近,迫于经营压力,上游大型钴矿山被迫收缩产能。嘉能可作为全球最大的钴矿生产企业,因钴价下跌叠加氧化矿至硫化矿的工艺转换而致使矿山经济效益下滑,于 2019 年宣布 将旗下的主力矿山 Mutanda 自 2020 年起连续三年关停进行技改。而 Mutanda 矿山是全球第一大钴矿山,其2019年钴精矿产量达2.51万吨,占全球钴原料供应总量的 18%。而Mutanda技改严重影响了钴矿供给。
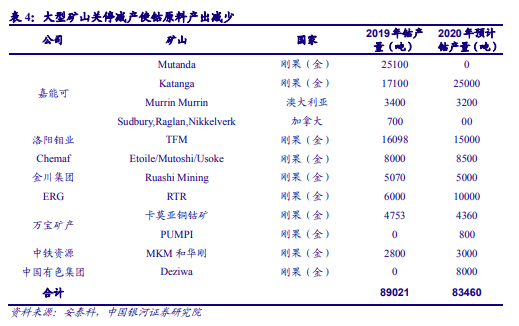
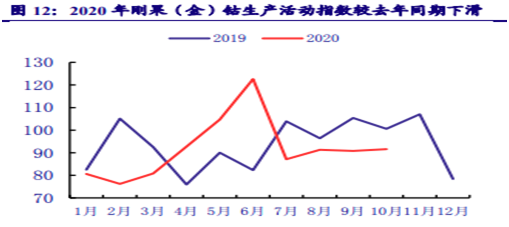
2、除主力矿山的减产外,刚果(金)当地民采矿也将受限于监管的加强,将使钴原料产出进一步减少。
在 2017-2018 年钴价大幅上行的阶段,刚果(金)当地的民采矿大幅增长。据百川盈孚预计顶峰时期刚果(金)民采矿的体量在 2 万吨以上。而随着 2019 年以来钴价的持续下跌与矿品位的下滑,刚果(金)民采矿收益已大幅下降。此外,产业链下游苹果、特斯拉等企业对负责任钴供应链体系管理愈发严格,以及托克等国际商品贸易巨头与刚果(金)当地政府合作加强对民采矿的监管,预计未来刚果(金)民采矿的钴原料供应规模将会缩减。
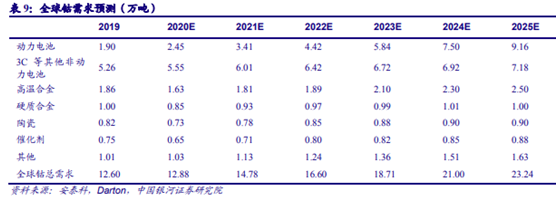
钴的应用还集中在高温合金、硬质合金、陶瓷、催化剂这些领域传统工业领域中。这些下游需求领域与宏观经济发展状况密切相关,且随着未来动力电池与 3C 电池对钴需求的进一步增长,传统工业领域用钴对钴整体的需求影响将会愈发减弱。在合并钴下游的各项需求后,我们预计全球钴需求将从 2019 年的 12.6 万吨增长至2025 年的 23.24 万吨,年均复合增速为 10.74%。
钴价的未来展望:
全球钴供需边际改善,原料至冶炼端的结构性供应紧张或刺激钴价上涨。
整体来看,明年钴原料产量将有所提升,但在新能源汽车与 5G 换机潮对钴需求的高速拉动下,2021年全球钴供需结构将边际改善,有利于钴价价格中枢的上移。
在国内疫情被有效控制经济复苏后,2020 年下半年国内新能源汽车产量大幅增长,使下游正极材料厂商对钴盐的订单增加,从而令钴盐厂商开工率上行并消耗库存。而在疫情的影响下国内进口刚果(金)钴原料大幅下滑。
考虑到 2021 年刚果(金)的疫苗覆盖时点可能要晚于欧美、亚洲等钴消费地,明年全球钴供应链体系仍将受到疫情的干扰。国内钴盐厂钴原料端的紧缺与下游旺盛需求对钴盐的消费下,可能会引发阶段性的供应紧张,刺激钴价的上涨。而钴价的上涨叠加下游新能源汽车需求高速增长的预期,可能会进一步引发产业链的囤库存行为,加速钴价的上涨,预计 2021 年国内电解钴价格有望上涨至 30-35 万元/吨。


