
光伏玻璃作为光伏组件的上游原料,其强度、透光率等直接决定了光伏组件的寿命和发电效率,是晶硅光伏组件生产的必备材料,因此光伏玻璃是光伏行业的重要组成部分,其发展与光伏行业的发展和变化息息相关。


光伏市场新宠——光伏玻璃
庆涌资产贾飞 2021-01-06
本文章773阅读
关于光伏玻璃
光伏玻璃是一种将太阳能光伏组件压入,能够利用太阳辐射发电,并具有相关电流引出装置以及电缆的特种玻璃,主要由玻璃、太阳能电池片、胶片、背面玻璃、特殊金属导线等组成,是一种最新颖的建筑用高科技玻璃产品,可承受风压及较大的昼夜温差变化。
2020年光伏玻璃产能严重“掉队”
时隔多年,光伏行业再次回到人们的热点讨论中来,但令很多人没有想到的是,2020年阻止年内新增装机量预增一再缩水的不是电网容量,也不是国家政策补贴,而是光伏玻璃;
阳关电源股份有限公司董事长曹仁贤在12月10日中国光伏行业年度大会上说道:谁也没有想到,我们今年被光伏玻璃“划伤”了一刀,原来今年的目标是50GW的装机量,但事实上即便现在能装上去,也没有利润可言;
2020年6月-12月,光伏玻璃成品价格由24元/平方米暴涨至43元/平方米,飞涨的价格让光伏企业“抱团叫苦”,六大组件厂商甚至联合发布倡议书,“玻璃产能严重掉队’”,认为“上游的玻璃厂商更应主动作为、积极作为,与下游组件企业一起全力保供”,同时更高层面地,“希望国家充分考虑目前行业面临的紧迫局势,放开对光伏玻璃产能扩张的限制”。
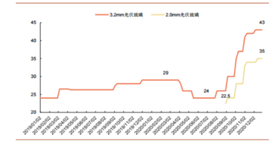
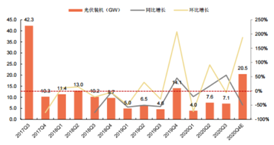
图:光伏玻璃成品价格走势 图:光伏装机量
光伏玻璃国内龙头优势显著
目前国内光伏玻璃行业的主要参与者有信义光能、福莱特、彩虹、金信太阳能、南玻、中建材等企业,而龙头主要是信义光能与福莱特。由于规模效应、技术资金壁垒、客户黏性等因素的存在,使得大企业具有明显的竞争优势,行业龙头优势更为显著;
2019年国内光伏玻璃产量约占全球光伏玻璃总产量的 95%以上,其中信义光能、福莱特在产产能分别占比30.8%、20.9%,两家龙头企业市占率之和由2015 年的 45.3%提升至2019年的 51.6%。预计短中期内龙头企业有望在产能规模及成本控制上进一步与二线厂商拉开差距。
2022年产能有望缓解
国内企业扩张规模逐渐扩大:
目前光伏玻璃企业在建34座窑、产能34820t/d,其中24100t/d产能将在2021年陆续投产,多家光伏玻璃厂商均有扩产规划,但光伏玻璃建设周期较长,一般为1.5~2 年,同时考虑到当前光伏玻璃供不应求的局面,预计未来一年内光伏玻璃供应持续偏紧,产能不足的情况将在2022年得到缓解。
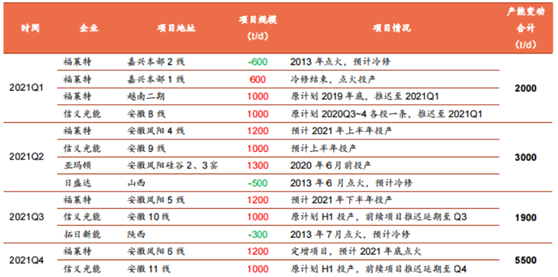
图:企业扩张规模产能
工信部:光伏压延玻璃,不受产能置换限制!
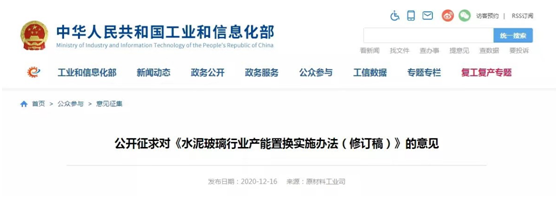
与此同时12月16日,工信部公开征求对《水泥玻璃行业产能置换实施办法(修订稿)》,《修订稿》中提到,光伏压延玻璃项目可不制定产能置换方案,但新建项目应委托全国性的行业组织或中介机构召开听证会,论证项目建设的必要性、技术先进性、能耗水平、环保水平等,并公告项目信息,项目建成投产后企业履行承诺不生产建筑玻璃,政策的修订意味着困扰光伏组件厂商多时的玻璃短缺问题有望得到缓解;
总的来看,从国家目前政策、企业产能扩张计划以及装机需求量综合2021年全年玻璃价格仍将维持在较高水平,信义光能、福莱特等龙头企业依旧享有头部发展红利,在成本及规模上拥有较高的壁垒及估值溢价。


