近年来随着人民生活水平的提高以及对美的追求,且随着中国“互联网+”浪潮的掀起,以及相关产业政策的扶持,我国医美行业开始进入高速发展期,至2019年我国医美用户规模达到1120万,市场规模达到1769亿。我国医美行业开始进入高速发展期。


中国未来医美市场的高成长性
庆涌资产王玉琛 2021-01-13
本文章860阅读
国内市场规模:
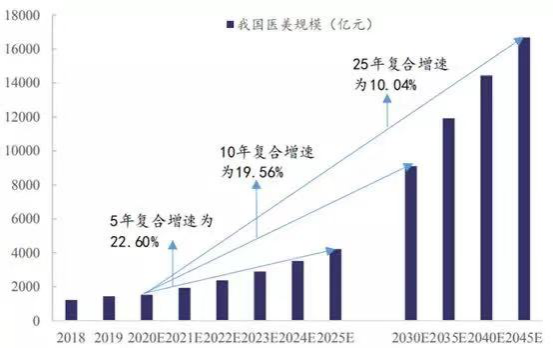
2012-2019年,医疗美容市场规模达到1769亿,年复合增速达29%。自2018年,行业增速开始放缓且2020受疫情影响,行业增速进一步放缓,但随着疫情的控制,预计未来十年能够达到20%左右复合增速。
医美行业逐渐健康化发展:
行业发展过快也带来一系列问题,取得医疗资质许可的医院美容科室,门诊类医美机构 以及诊所类机构约1.3万家,而非法经营的医美店铺超8万家,行业非法经营乱象较为严重,医疗事故新闻频发,随着行业规范不断出台,乱象有望得到有效治理,使行业快速健康发展。
轻医美市场份额不断扩大:
目前医美类型主要分为两种,手术”重整形“类,以及非手术”轻医美“类。
1、手术”重整形“类:主要是各类整形手术。优点在于效果比较明显,大多可永久维持,改善较大但是也存在较大风险,且价格比较高昂,创伤较大且恢复时间较长。
2、非手术”轻医美“类:主要是注射类、皮肤管理类项目等。优点在于见效快、创伤小、恢复快,创伤小,价格较低,但是此类项目维持时间较短,且效果相对存在一定的复购率。
由于注射类轻医美项目其见效快,创伤小等优点受到市场热捧,且市场份额也相较于手术整形在不断提高。
经济驱动,收入水平提升:
随着国内经济的快速发展,居民更加注重对生活质量的追求,尤其是当下医美的主要受众群体女性,随着其社会地位不断提高,收入水平也随之提高,也催化了其对健康和美的追求。
医美行业认知水平提升:
随着医美市场推广、消费者医美教育,网红媒体传播,行业渗透率逐步提升,我国2018年每千人中接受医疗美容诊疗的仅14.5人,渗透率仅为1.5%,相对于成熟国外市场,我国医美市场仍有较大空间。
客户粘性高,复购率高:
医美产品,尤其是近年增速最高的注射类产品,由于效果立竿见影,普遍维持时较短需要补打,且恢复快创伤小,使得此类注射类产品复购率比较高,客户粘性高。
消费年龄扩容,有望带来量价齐升:
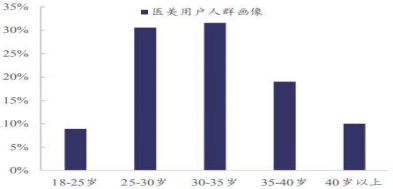
目前国内医美受众群体逐渐向下“年轻化”,向上“中老龄化”,00后、95后群体占比逐年提高,且中老年群体对医美的需求也在不断提高。
新一代年轻人在微博,小红书等社交新媒体的影响下,对医美接纳程度较高,且各类医美贷款平台兴起,也为收入有限的部分年轻求美群体提供了资金;另一方面,中老年抗衰需求较大,且花销成本远高于年轻人。
消费年龄的上下扩容使得近年来消费群体多样、消费数量不断增加,人均消费额也在不断提升,未来有望推动医美市场的量价齐升。
下游企业:
主要是代理经销商、医美连锁机构等,由于下游行业集中度较低,目前还未出现明确的医美机构龙头,且下游医美相当依赖于医生技术,很多项目难以标准化,近年来医疗美容事故也偶有发生,对行业影响较大。下游代表企业有原服装行业后因控股医美机构进军医美领域的【朗姿股份】。
上游企业:
主要是原材料生产商,医美产品竞争格局相对较好,行业集中度较高,行业龙头爱美客、华熙生物、等在不同领域各有优势。
【爱美客】:收入几乎全部来自注射用玻尿酸产品,目前已获批5款注射用玻尿酸产品,目前公司占收入比列最高的产品:嗨体,爱芙莱和宝尼达。
【华熙生物】:包含玻尿酸原料,医美产品和功能性护肤品三大业务板块。公司打造的爆款品牌有润百颜,夸迪以及米蓓尔等。
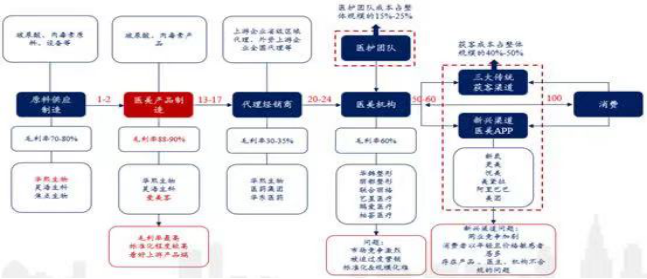
医美产业链涉及上下游企业较多,其中上游的原材料环节及产品制造目前要优于下游医美连锁机构等,主要优势原因在于:
1、行业集中度高,比分散下游具有更强的议价能力;
2、对比下游医疗事故频发的医疗机构,上游产品业务风险更小,且不像医疗机构较依赖于个人,具有标准化,规模化优
3、行业监管更加严格标准,对于医美产品及III类医疗器械的技术,准入都有标准化的严格规范。
2018年我国医美行业渗透率仅为1.5%,而医美市场较为发达的国家比如韩国、日本、美国、巴西渗透率分别为8.6%、2.7%、5.2%、4.6%。相对于成熟市场,我国医美市场仍有较大空间。
2012-2019年,国内医美市场规模达到1769亿,年复合增速达29%,2020年虽受疫情影响,增速放缓,但年复合增长率仍超过15%。医美行业预计未来10年可以接近20%左右的增速,如果不出现政策性严格管制等因素,10~15年或可发展为万亿级大市场。