


随着集采来临一声巨响,集采价格大刀阔斧的砍价使得集采后的医药板块价值面临重估。作为最翘首以盼的“神药”之一PD-1的相关公司是否会跌下神坛呢?
答案是,不会。正如之前的文章所讲“PD-1的销售额通过医保渠道快速爆发增长”。PD-1的市场逻辑将发生变化,将迈向走量的逻辑。
重要提示:
请您仔细阅读此重要提示,并向下滚动至本页结尾根据您的具体情况进行选择。
在继续浏览本公司网站前,请您确认您或您所代表的机构是一名“合格投资者”。“合格投资者”指根据任何国家和地区的证券和投资法规所规定的有资格投资于私募证券投资基金的专业投资者。例如根据我国《私募投资基金监督管理暂行办法》的规定,合格投资者的标准如下:
一、具备相应风险识别能力和风险承担能力,投资于单只私募基金的金额不低于100万元且符合下列相关标准的单位和个人:
1、净资产不低于1000万元的单位;
2、金融资产不低于300万元或者最近三年个人年均收入不低于50万元的个人。(前款所称金融资产包括银行存款、股票、债券、基金份额、资产管理计划、银行理财产品、信托计划、保险产品、期货权益等。)
二、下列投资者视为合格投资者:
1、社会保障基金、企业年金等养老基金、慈善基金等社会公益基金;
2、依法设立并在基金业协会备案的投资计划;
3、投资于所管理私募基金的私募基金管理人及其从业人员;
4、中国证监会规定的其他投资者。
如果您继续访问或使用本网站及其所载资料,即表明您声明及保证您或您所代表的机构为“合格投资者”,并将遵守对您适用的司法区域的有关法律及法规,同意并接受以下条款及相关约束。如果您不符合“合格投资者”标准或不同意下列条款及相关约束,请勿继续访问或使用本网站及其所载信息及资料。
“本网站”指由上海庆涌资产管理有限公司(以下简称“本公司”)所有并发布的网站及其所载信息及资料。本网站所载信息及资料仅供参考,并不构成广告或分销、销售要约,或招揽买入任何证券、基金或其他投资工具的邀请或要约。
投资涉及风险,投资者应详细审阅产品的发售文件以获取进一步资料,了解有关投资所涉及的风险因素,并寻求适当的专业投资和咨询意见。产品净值及其收益存在涨跌可能,过往的产品业绩数据并不预示产品未来的业绩表现。本网站所提供的资料并非投资建议或咨询意见,投资者不应依赖本网站所提供的信息及资料作出投资决策。
本公司可更改或修订本网站所载信息及资料,毋须事前通知,本公司并不承诺实时更新本网站信息及资料。
与本网站所载信息及资料有关的所有版权、专利权、知识产权及其他产权均为本公司所有。本公司概不向浏览该资料人士发出、转让或以任何方式转移任何种类的权利。
随着集采来临一声巨响,集采价格大刀阔斧的砍价使得集采后的医药板块价值面临重估。作为最翘首以盼的“神药”之一PD-1的相关公司是否会跌下神坛呢?
答案是,不会。正如之前的文章所讲“PD-1的销售额通过医保渠道快速爆发增长”。PD-1的市场逻辑将发生变化,将迈向走量的逻辑。
01
医保持续推动PD-1市场
医保降价更改市场份额布局:
医保谈判达成后,在平均降价78%的情况下,进口的四款PD-1/L1全军覆没,原本的市场份额将由进入医保的百济神州、君实生物和恒瑞医药所瓜分。

市场销量增加:
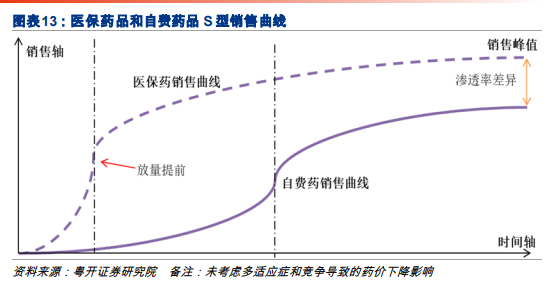
随着进入医保,将会提高药品在市场的使用率,从而提高PD-1的整体市场需求。就如去年的信达生物纳入医保后实现了177%的增速。之所以放低姿态,是因为2020年上半年信达生物的相关药品纳入医保后,销售额达到9.21亿元,远超同期君实生物、百济神州的4.26亿元、3.5亿元。
02
集采影响
随着医保目录的敲定,在市场规模依然不断增加的情况下,恒瑞医药、百济神州、君实生物和信达生物都已经各拿到了国内靶向治疗药物的一张门票。
尽管医保敲定前,市场对于集采导致相关公司盈利下降的担心是很主流的一种看法。但更多人依然能认识到PD-1市场的广阔性以及医药公司销售模式即将发生的改变。
集采的规模化效应,也让医药公司内部发生暴风雨般的变革。尤其是销售模式,过去倚重公立医院营销的药厂,因为集采订单一刀切,销售团队的存在性大打折扣。不少医药公司纷纷精简销售部门,销售人员的规模也骤减。反过来看,集采也挤压了医疗行业的中间环节、灰色地带,让药物、器械等产品更高效地流通。
03
未来可期
PD-1还仅仅是个开始。PD-1出现在中国市场上仍然不足3年,虽然创新药生命周期越来越短,但三年据第三方测算数据,预期2020年中国抗PD-1/PD-L1抑制剂市场规模将达到132亿元人民币,2023年将达到664亿元人民币,并将于2030年增长至988亿元人民币,也就是说,未来十年这一市场还有近8倍的增长空间。

在适应症对比中,恒瑞的PD-1作为覆盖适应症更多的单抗,在未来也是更加有优势和竞争力的。但这种优势如果不保持进步,依然有可能会落后。
未来的PD-1市场将是以走量为前提,提高适应症数量,增加其竞争力的路线。国内PD-1已纳入医保的公司,仍然会是PD-1增量市场最大的受益者。
—全文完—
*本文观点仅代表作者观点,不构成任何投资建议。
*市场有风险,投资需谨慎
往期推荐:


